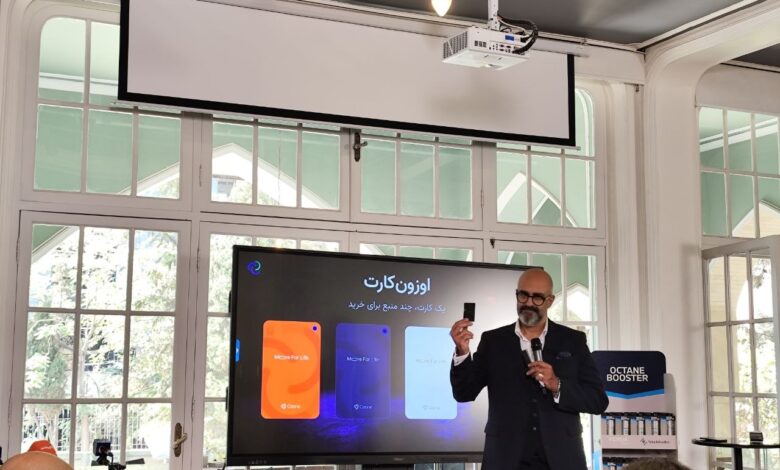

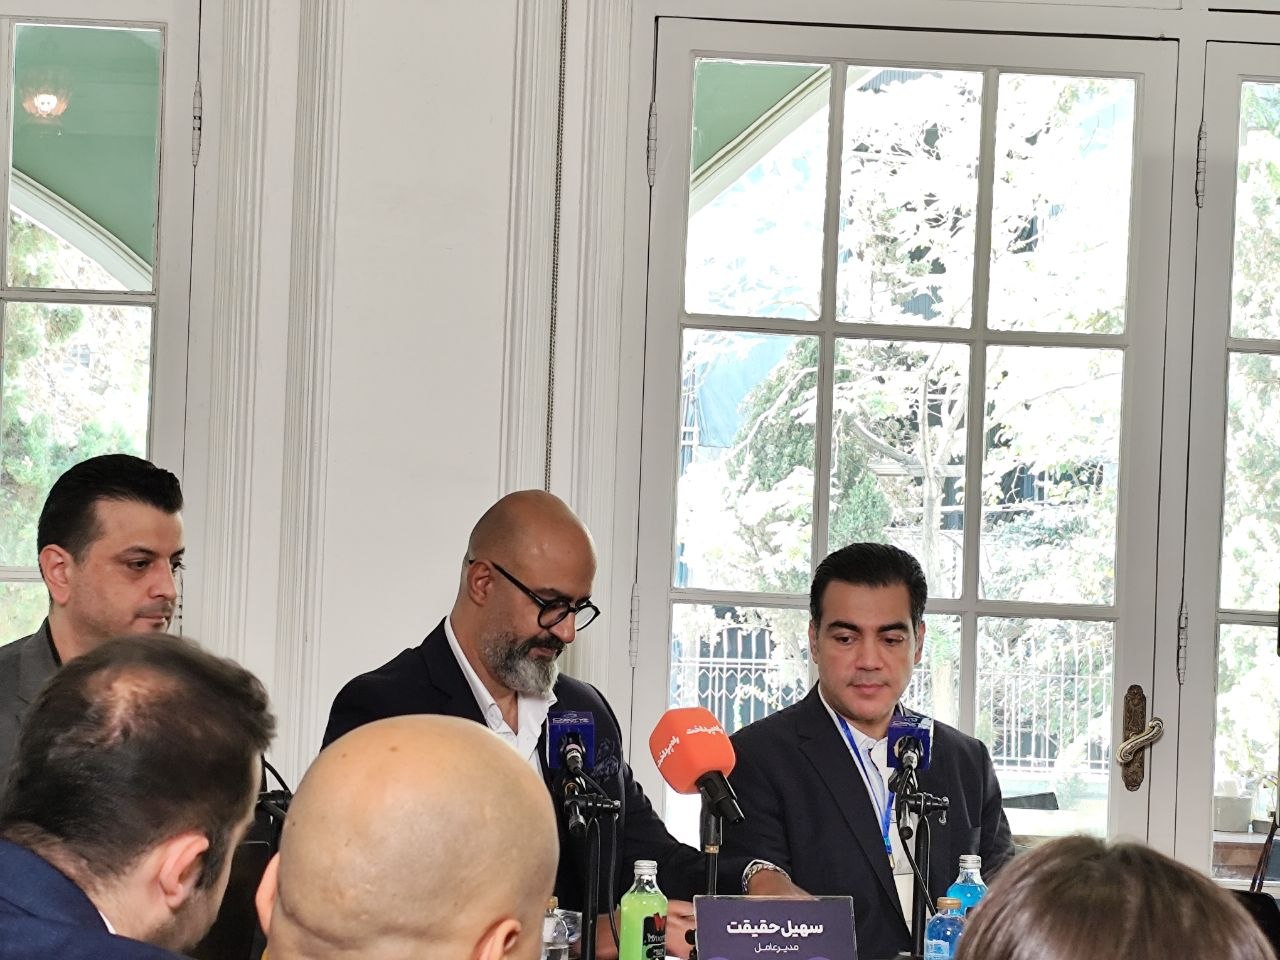
سهیل حقیقت، مدیرعامل اوزون، در ابتدای نشست خبری رونمایی از «اوزونکارت» با تشریح مسیر توسعه این سرویس گفت: «اوزون فعالیت خود را با اتصال کیفپولهای موجود در کشور به فروشگاهها آغاز کرد و سپس با توسعه اپلیکیشن اختصاصی خود، امکان مدیریت و بهرهبرداری از این داراییها را در فروشگاههای مختلف فراهم ساخت».
حقیقت در ادامه افزود: «در پرداخت اینترنتی، کاربر میتواند داراییهای مختلف خود را مشاهده کرده و منابعی را که قابلیت استفاده همزمان دارند، انتخاب کند. در خرید حضوری نیز سیستم اوزون با بررسی منابع مالی، مشوقها و اعتبارهای موجود، متناسب با تنظیمات کاربر، بهترین منابع را برای پرداخت برمیگزیند».
او «اوزونکارت» را راهکاری برای گسترش این تجربه به خارج از شبکه فروشگاهی اوزون دانست. این کارت بر بستر شبکه شتاب عمل میکند و به گفته مدیرعامل اوزون، داراییهایی نظیر کیفپولها، اعتبارها، پاداشها و خریدهای اعتباری کاربر میتوانند در پسزمینه آن تعریف شوند. در نمایش زنده این کارت، نمونهای از خرید ترکیبی ارائه شد که در آن کاربر، بدون داشتن موجودی نقدی کافی، با ترکیب اعتبار و منابع مختلف متصل به کارت، خرید خود را نهایی کرد.
او همچنین از فعالسازی کیفپول «مشوق بنزین» برای رانندگان تپسی خبر داد که امکان استفاده در پایانههای پمپبنزین را فراهم میکند. اوزون در کنار این سرویس، سه نوع کارت شامل «کارت سفید»، «کارت سرمهای» (برای عموم) و «کارت مشکی» با امکانات و پیشنهادهای VIP معرفی کرده است.
استراتژیهای بازاریابی و شخصیسازی تجربه کاربری
میثم کیهانی، مدیر مارکتینگ اوزون، در ادامه نشست خبری گفت: «تمام فعالیتهای مارکتینگ ما مبتنی بر عملکرد (Performance-based) است. ما بر اساس رفتار، واکنشها و سوابق فعالیت کاربر در اکوسیستم اوزون با او تعامل برقرار میکنیم. این ارتباط از طریق کانالهایی مانند پیامک، بازیوارسازی (Gamification)، بنرهای شخصیسازیشده و ابزارهای تعاملی در اپلیکیشنهای همکار انجام میشود تا نرخ تبدیل (Conversion) بالاتری حاصل شود. ما در تلاشیم با توسعه کانالهای ارتباطی از جمله وبسایت، اپلیکیشن و شبکههای اجتماعی، سهم بازار و تعامل با مخاطبان را افزایش دهیم و بهزودی کمپینهای تبلیغاتی متعددی را آغاز خواهیم کرد.»
شخصیسازی پروفایل پرداخت
سیامک رائیپور، معاون توسعه کسبوکار اوزون، در پایان با اشاره به انعطافپذیری این سرویس توضیح داد: «کاربران میتوانند در اپلیکیشن، نوع داراییهای متصل به کارت و اولویت مصرف هرکدام را تعیین کنند. به این ترتیب، کاربر قادر است برای پذیرندههای مختلف، پروفایل پرداخت متفاوتی تعریف کند.»
حقیقت در جمعبندی نهایی، با اشاره به حجم بالای تراکنشهای خرد در شبکه پرداخت کشور، تأکید کرد: «اوزون بر این فرض بنا شده است که در آینده، بخش قابلتوجهی از این تراکنشها از طریق کیفپولها و راهکارهای پرداخت ترکیبی انجام خواهد شد.»